القروض على الشرف في تونس: البنوك مطالبة بالرد خلال 10 أيام.. وهذه أبرز أسباب الرفض وموقف المتقاعدين

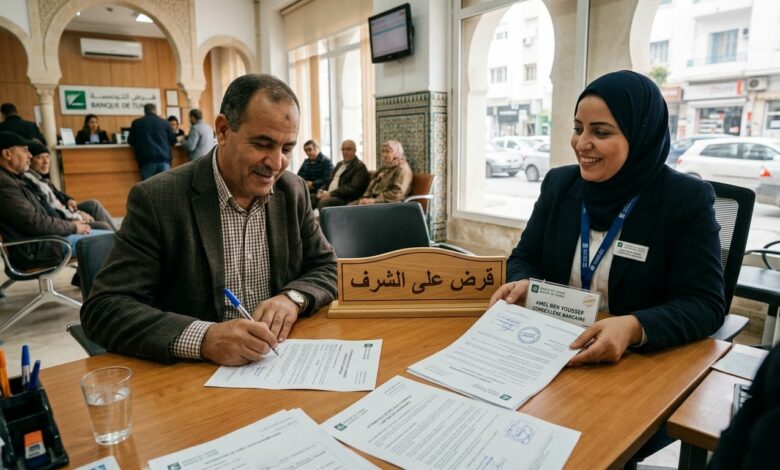
بدأت البنوك التونسية فعليا في معالجة مطالب الحصول على «القروض على الشرف»، بين ملفات حظيت بالموافقة وأخرى قوبلت بالرفض، فيما شرعت بعض المؤسسات البنكية في تحويل مبالغ القروض المقبولة مباشرة إلى حسابات الحرفاء المعنيين. وفي ظل تساؤلات المواطنين بشأن آجال الرد وأسباب رفض الملفات وإمكانية انتفاع المتقاعدين بهذه التسهيلات، قدّم الخبير المحاسب والمستشار البنكي سفيان الوريمي جملة من التوضيحات التي تهم طالبي هذه القروض.
10 أيام عمل للرد على مطالب الحرفاء
أكد سفيان الوريمي، خلال مداخلته في برنامج «صباح الناس» اليوم الاثنين 19 أكتوبر 2026، أن القطاع البنكي دخل فعليا مرحلة الرد على مطالب القروض على الشرف، سواء بالموافقة أو بالرفض، مشيرا إلى أن عددا من البنوك شرع في صرف القروض المقبولة وتحويلها مباشرة إلى الحسابات البنكية للحرفاء.
وأوضح أن البنوك ملزمة قانونيا بالرد على الحريف في أجل لا يتجاوز عشرة أيام عمل، وهو ما يضع آجالا محددة لمعرفة مآل المطالب المقدمة، دون أن يعني ذلك بالضرورة الموافقة على جميع الملفات.
ويكتسي هذا الأجل أهمية بالنسبة إلى المواطنين الذين ينتظرون تسوية وضعياتهم المالية أو الحصول على التمويل الذي تقدموا بطلبه، خاصة في ظل الحاجة إلى وضوح أكبر بشأن مسار دراسة الملفات والقرارات الصادرة في شأنها.
لماذا ترفض البنوك بعض مطالب القروض على الشرف؟
وفي تفسيره لأبرز أسباب رفض المطالب، أشار المستشار البنكي إلى أن الإشكاليات تتعلق أساسا بقدرة الحريف على السداد، ومدى تطابق الوثائق المقدمة مع وضعيته الفعلية، إضافة إلى التصنيف البنكي المرتبط بالديون السابقة.
ويأتي في مقدمة هذه الأسباب عدم القدرة على السداد، عندما لا تتوفر لدى طالب القرض مداخيل كافية لتغطية الأقساط أو ضمانات تعتبرها المؤسسة البنكية مناسبة. ففي هذه الحالة، قد ترى البنوك أن منح التمويل ينطوي على مخاطر تتعلق باسترجاع المبالغ المقترضة.
أما السبب الثاني فيتمثل في عدم تطابق الوثائق والبيانات المصرح بها، سواء بسبب وجود نقائص في الملف أو اختلاف بين المعلومات المقدمة والوضعية الفعلية للحريف. وتبرز هذه النقطة أهمية التأكد من دقة الوثائق واكتمالها قبل إيداع المطالب، بما يحد من الإشكاليات التي قد تعطل دراستها.
التصنيف البنكي السلبي قد يغلق باب التمويل
ومن بين العوامل التي قد تؤثر في قرار البنك، تحدث الوريمي عن التصنيف البنكي السلبي الناتج عن ديون سابقة أو تعثرات في السداد، وهي وضعيات قد تؤدي إلى اعتبار الحريف مرتفع المخاطر، وفق المعطيات الائتمانية المتاحة للمؤسسة البنكية.
ويمكن أن ينعكس هذا التصنيف على إمكانية الحصول على تمويل جديد أو الانتفاع بتسهيلات مالية إضافية، حتى عندما يكون الحريف في حاجة إلى القرض لتسوية وضعية مالية قائمة.
وفي هذا السياق، شدّد المستشار البنكي على ضرورة تنقيح التشريعات والقوانين المنظمة لهذا الجانب، بما يحقق التوازن بين حماية مصالح الحرفاء والمحافظة على سلامة المعاملات البنكية، مع إتاحة فرص أكبر للأشخاص الذين واجهوا تعثرات مالية سابقة لتسوية وضعياتهم وإعادة بناء قدرتهم على النفاذ إلى التمويل.
رفض المطلب لا ينهي حق الحريف في التظلم
وبخصوص الحرفاء الذين رُفضت مطالبهم، ذكّر الوريمي بأن آليات التظلم تظل متاحة لكل من لا يقتنع بالأسباب التي قدمتها المؤسسة البنكية لتبرير قرار الرفض.
وتكتسب هذه الآليات أهمية خاصة عندما يرى الحريف أن ملفه يستجيب للشروط المطلوبة، أو يعتبر أن قرار الرفض يستوجب مزيدا من التوضيح أو إعادة النظر. كما أن معرفة السبب المحدد للرفض تمثل خطوة أساسية لفهم الوضعية وتحديد ما إذا كان بالإمكان معالجة النقائص أو تسوية الإشكاليات التي حالت دون الحصول على القرض.
ويظل وضوح أسباب الرفض والتعامل معها بشفافية من المسائل المهمة لتعزيز ثقة المواطنين في الإجراءات البنكية، وضمان فهمهم للشروط والمعايير التي تخضع لها مطالب التمويل.
هل يمكن للمتقاعدين الانتفاع بالقروض على الشرف؟
وفي ما يتعلق بالمتقاعدين، أوضح سفيان الوريمي أنهم غير مستثنين قانونيا من هذه التسهيلات، لكن قبول مطالبهم قد يتأثر أحيانا بالسياسات الداخلية للبنوك ومعايير العمر المعتمدة لديها.
وبذلك، فإن وضعية المتقاعد لا تعني تلقائيا حرمانه من القرض، غير أن دراسة ملفه قد تخضع لمعايير تختلف من مؤسسة بنكية إلى أخرى، وفق ما أشار إليه المستشار البنكي. وقد تؤثر هذه المعايير في تقييم قدرة طالب القرض على السداد وفي القرار النهائي المتعلق بملفه.
وتعيد هذه المسألة طرح أهمية التوفيق بين المعايير البنكية المتعلقة بالمخاطر وحق المواطنين في النفاذ إلى التمويل، خصوصا بالنسبة إلى الفئات التي قد تواجه صعوبات في الاستجابة لبعض الشروط المعتمدة.
بين آجال الرد وشفافية الرفض.. ما الذي ينتظره الحرفاء؟
مع انطلاق البنوك في الرد على مطالب القروض على الشرف وصرف عدد من الملفات المقبولة، تتجه الأنظار إلى مدى وضوح الإجراءات بالنسبة إلى بقية الحرفاء، وخاصة الذين ينتظرون قرارات بشأن مطالبهم أو يرغبون في فهم أسباب رفضها.
وتبقى آجال الرد المحددة بعشرة أيام عمل، وإتاحة التظلم، ومراجعة الإشكاليات المرتبطة بالقدرة على السداد والتصنيف البنكي، من أبرز النقاط التي تهم طالبي هذه القروض. كما يظل تطوير الإطار التشريعي، وفق المقترح الذي طرحه الوريمي، أحد الملفات المطروحة للنقاش بهدف تمكين أصحاب التعثرات السابقة من تسوية وضعياتهم، دون الإخلال بمتطلبات السلامة المالية للعمل البنكي.