سامي المنسي: مقاومة التضخم لا يجب أن تكون على حساب النمو.. تونس أمام معادلة نقدية دقيقة تتطلب تنسيقاً أكبر بين البنك المركزي والحكومة

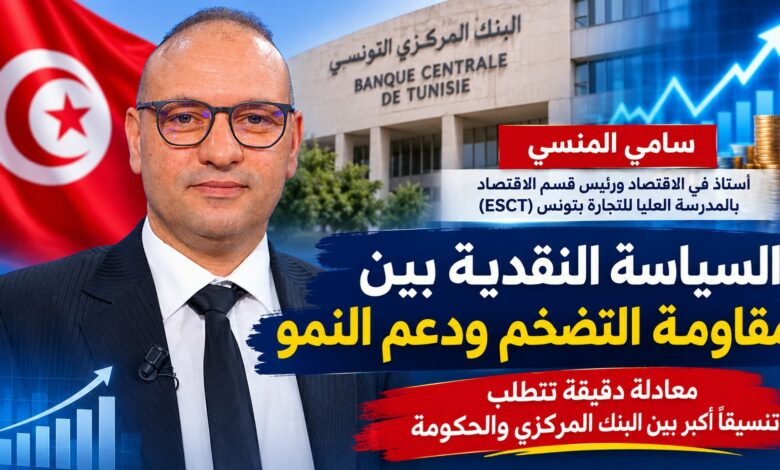
رئيس قسم الاقتصاد بالمدرسة العليا للتجارة بتونس: خفض نسبة الفائدة المديرية خطوة لدعم الاستثمار وتحريك الاقتصاد، لكن معالجة التضخم لا تقتصر على السياسة النقدية وحدها
في معادلة اقتصادية تزداد تعقيداً في ظل تباطؤ النمو وتواصل الضغوط على القدرة الشرائية، تجد تونس نفسها أمام تحدٍّ مزدوج يتمثل في احتواء التضخم من جهة، واستعادة نسق الاستثمار والإنتاج وتحفيز النمو من جهة أخرى. وهي معادلة لا تبدو سهلة، خاصة عندما تتداخل العوامل النقدية مع الاختلالات الهيكلية للاقتصاد، وتتعاظم الحاجة إلى تمويل المؤسسات، في وقت تواجه فيه المالية العمومية ضغوطاً متزايدة. وبين ضرورة المحافظة على استقرار الأسعار ومقتضيات تنشيط الدورة الاقتصادية، يبرز دور السياسة النقدية باعتبارها إحدى أهم أدوات إدارة التوازنات الاقتصادية، دون أن تكون قادرة بمفردها على معالجة جميع الاختلالات.
وفي هذا السياق، قدّم الأستاذ سامي المنسي، أستاذ الاقتصاد ورئيس قسم الاقتصاد بالمدرسة العليا للتجارة بتونس (ESCT)، قراءة تحليلية لواقع السياسة النقدية في تونس، موضحاً طبيعة الأدوات التي يعتمدها البنك المركزي، وحدود تأثيرها في مقاومة التضخم، وانعكاساتها على القدرة الشرائية للمواطنين وعلى تمويل الاستثمار والإنتاج. كما شدّد على أهمية التنسيق بين السياسة النقدية والسياسة المالية للحكومة، معتبراً أن تحقيق الاستقرار الاقتصادي لا يمكن أن يتحقق من خلال قرارات البنك المركزي وحدها، بل يتطلب رؤية متكاملة تعالج مصادر التضخم المختلفة وتعيد تحريك عجلة الاقتصاد.
السياسة النقدية.. قرارات البنك المركزي التي تصل آثارها مباشرة إلى جيب المواطن
يُنظر إلى السياسة النقدية في كثير من الأحيان باعتبارها مجالاً تقنياً يقتصر على المؤسسات المالية والخبراء الاقتصاديين، غير أن تأثيرها يتجاوز بكثير حدود القطاع المصرفي، ليصل إلى الحياة اليومية للمواطن، وإلى قدرة المؤسسات على الاقتراض والاستثمار والإنتاج. وفي تفسيره لهذا المفهوم، أوضح سامي المنسي أن السياسة النقدية تتمثل في مجموعة الأدوات والوسائل المتاحة للبنك المركزي، والتي يستخدمها لتحقيق أهداف اقتصادية تضبطها توجهات المؤسسة النقدية، وفي مقدمتها المحافظة على استقرار الأسعار والسيطرة على التضخم، إلى جانب أهداف أخرى قد تتصل بالنمو الاقتصادي والتوازنات الخارجية، وفق طبيعة المهام المحددة للبنك المركزي.
وبيّن المنسي أن أهمية هذه السياسة لا تكمن فقط في القرارات التي يتخذها البنك المركزي بشأن أسعار الفائدة أو السيولة المتداولة في السوق، وإنما أيضاً في انعكاساتها المباشرة على القدرة الشرائية للأفراد. فحين تكون السياسة النقدية ناجعة في الحد من الضغوط التضخمية والمساهمة في استقرار الأسعار، فإن ذلك ينعكس إيجابياً على قيمة المداخيل وعلى قدرة الأسر على تلبية احتياجاتها الأساسية. وفي المقابل، فإن استمرار ارتفاع الأسعار يؤدي إلى تآكل القدرة الشرائية، ويجعل الفئات محدودة الدخل أكثر عرضة للضغوط الاقتصادية والاجتماعية.
ولفت أستاذ الاقتصاد إلى أن التضخم لا يمثل مجرد مؤشر إحصائي يُعلن دورياً، بل هو ظاهرة تحمل أبعاداً اجتماعية عميقة، بالنظر إلى تفاوت مستويات الدخل واتساع دائرة الهشاشة الاقتصادية. فالفئات محدودة الدخل تخصص جزءاً مهماً من مداخيلها للمواد الغذائية والاحتياجات الأساسية، وبالتالي فإن أي ارتفاع في أسعار هذه المنتجات ينعكس عليها بصورة أشد من الفئات ذات المداخيل المرتفعة. ومن هذا المنطلق، تصبح مقاومة التضخم مسألة تتجاوز التوازنات النقدية لتتحول إلى ضرورة اجتماعية مرتبطة بحماية القدرة الشرائية والحد من تدهور مستوى العيش.
لماذا لا تنخفض الأسعار رغم تراجع التضخم؟ الفرق بين إبطاء الغلاء واستعادة الأسعار مستوياتها السابقة
من أكثر المسائل التي تثير تساؤلات المواطنين أن تراجع نسبة التضخم لا يعني بالضرورة انخفاض الأسعار، وهو ما يفسر استمرار شعور الأسر بارتفاع كلفة المعيشة حتى عندما تسجل المؤشرات الرسمية تحسناً نسبياً. وفي هذا الإطار، أوضح سامي المنسي أن التضخم يُقاس بالاعتماد على سلة من المواد الاستهلاكية والخدمات، ويعبّر عن معدل التغير في أسعار مجموعة واسعة من المنتجات، وليس عن تطور سعر مادة واحدة أو مجموعة محددة من السلع التي قد تستحوذ على النصيب الأكبر من إنفاق الأسرة.
وبالتالي، يمكن أن تتراجع أسعار بعض المواد أو تستقر، في حين تواصل أسعار منتجات وخدمات أخرى ارتفاعها، لتكون النتيجة النهائية انخفاضاً في معدل التضخم دون أن يشعر المواطن بتحسن ملموس في مصاريفه اليومية. فالمستهلك الذي يخصص ما بين 50 و60 بالمائة من دخله للمواد الغذائية، على سبيل المثال، لن يكون بالضرورة معنيّاً بالتحسن المسجل في أسعار قطاعات أخرى لا تمثل حصة كبيرة من نفقاته. وإذا استمرت أسعار الغذاء في الارتفاع، فإن إحساسه بغلاء المعيشة سيظل قائماً، حتى وإن سجل المؤشر العام للتضخم تراجعاً.
وهنا تبرز ضرورة التمييز بين انخفاض التضخم وانخفاض الأسعار؛ فالتراجع في نسبة التضخم يعني أساساً أن الأسعار ترتفع بوتيرة أبطأ مقارنة بالفترة السابقة، ولا يعني أنها عادت إلى مستوياتها القديمة. وهذا التمييز أساسي لفهم طبيعة المؤشرات الاقتصادية وتفسير الفجوة التي قد تنشأ بين الأرقام الرسمية والإحساس اليومي للمواطنين. وفي هذا الصدد، أشار المنسي إلى أن نسبة التضخم بلغت 5.6 بالمائة خلال شهر أكتوبر، وفق الأرقام التي استند إليها في الحوار، وهو ما يعكس حالة من الاستقرار النسبي مقارنة بالمستويات المرتفعة التي عرفتها البلاد خلال السنوات الماضية، لكنه استقرار يظل حذراً ولا يعني انتهاء الضغوط على الأسعار.
نسبة الفائدة المديرية.. سلاح البنك المركزي لكبح التضخم وتحريك الاستثمار
تُعدّ نسبة الفائدة المديرية من أبرز الأدوات التي يعتمدها البنك المركزي للتأثير في النشاط الاقتصادي والتحكم في الضغوط التضخمية، باعتبارها تحدد كلفة التمويل داخل المنظومة المصرفية، وتؤثر تبعاً لذلك في شروط الاقتراض بالنسبة إلى المؤسسات والأفراد. وفي تفسيره لهذه الآلية، شبّه سامي المنسي النقود بسلعة لها سعر، موضحاً أن ارتفاع نسبة الفائدة المديرية يؤدي إلى زيادة كلفة الحصول على التمويل، وهو ما ينعكس بدوره على نسب الفائدة التي تطبقها البنوك على القروض الممنوحة لحرفائها.
وأوضح أن رفع الفائدة يجعل الاقتراض أكثر كلفة، وبالتالي يمكن أن يحدّ من الطلب على القروض ويقلّص حجم السيولة المتداولة في الاقتصاد، الأمر الذي يساعد على تخفيف الضغوط التضخمية عندما يكون ارتفاع الأسعار مرتبطاً بزيادة الطلب والسيولة النقدية. غير أن هذه الآلية تحمل في المقابل كلفة اقتصادية، إذ إن ارتفاع كلفة التمويل قد يدفع المؤسسات إلى تأجيل مشاريعها أو تقليص استثماراتها، كما يمكن أن يحدّ من الاستهلاك، بما يؤثر في الإنتاج والحركية الاقتصادية بوجه عام.
وفي المقابل، فإن خفض نسبة الفائدة المديرية يبعث برسالة مختلفة إلى السوق، مفادها أن البنك المركزي يسعى إلى تيسير شروط التمويل وتشجيع الاقتراض، بما يسمح بتحفيز الاستثمار والاستهلاك ودفع المؤسسات إلى توسيع نشاطها الإنتاجي. وفي هذا السياق، أشار المنسي إلى أن نسبة الفائدة المديرية بلغت 7 بالمائة، بعد أن ظلت في حدود 8 بالمائة خلال فترة امتدت من سنة 2022 إلى سنة 2024، قبل أن يتجه البنك المركزي إلى التخفيض فيها خلال سنة 2025، عبر قرارين متتاليين بخمسين نقطة أساس في كل مرة.
ويعكس هذا التوجه، وفق قراءة المنسي، رغبة في الانتقال تدريجياً من سياسة نقدية أكثر تشدداً، كانت تستهدف بالأساس احتواء التضخم، إلى سياسة أكثر دعماً للنشاط الاقتصادي، من خلال تخفيف كلفة التمويل وإعادة تحريك الطلب والاستثمار. غير أن هذا التحول يطرح تحدياً دقيقاً يتمثل في ضرورة المحافظة على التوازن بين توفير السيولة اللازمة للاقتصاد الحقيقي ومنع تحولها إلى فائض نقدي يغذي موجات جديدة من التضخم.
بين السيولة والتضخم.. معادلة دقيقة لا تحتمل الإفراط ولا الشح
لا تتوقف وظيفة البنك المركزي عند تحديد أسعار الفائدة، بل تشمل أيضاً إدارة حجم السيولة في السوق بما يتناسب مع الحاجيات الفعلية للنشاط الاقتصادي. وفي هذا الإطار، شدّد سامي المنسي على أن العلاقة بين الكتلة النقدية والإنتاج الحقيقي تمثل إحدى النقاط الأساسية لفهم دور السياسة النقدية، إذ إن ضخ كميات من النقود تفوق احتياجات الاقتصاد يمكن أن يؤدي إلى خلق ضغوط تضخمية، نتيجة ارتفاع الطلب النقدي دون أن يقابله بالضرورة توسع مماثل في الإنتاج والعرض من السلع والخدمات.
لكن الإشكال لا يكمن فقط في وفرة السيولة، بل قد يظهر أيضاً عندما تكون الموارد المالية المتاحة غير كافية لتلبية احتياجات المؤسسات الاقتصادية. ففي حالة وجود مشاريع استثمارية وفرص إنتاجية قادرة على خلق الثروة وتوفير مواطن الشغل، فإن غياب التمويل أو صعوبة النفاذ إليه قد يؤديان إلى تعطيل هذه الحركية وإضعاف ديناميكية السوق. ومن هنا تبرز أهمية الدور التعديلي للبنك المركزي، الذي يفترض أن يضمن التوازن بين حجم النقود المتداولة والحاجيات الحقيقية للاقتصاد، بعيداً عن الإفراط في ضخ السيولة أو التوجه نحو سياسة نقدية شديدة الانكماش.
وهذه المعادلة تزداد تعقيداً في الحالة التونسية، بالنظر إلى أن الاقتصاد لا يواجه تحدي التضخم فحسب، بل يعاني أيضاً من ضعف نسق النمو وتراجع مستويات الاستثمار، وهو ما يجعل القرارات النقدية مطالبة بمراعاة أكثر من هدف في الوقت نفسه. فمقاومة التضخم تظل ضرورة أساسية، لكن تحقيقها بطريقة تؤدي إلى ارتفاع كلفة التمويل وتعطيل الاستثمار قد يضعف قدرة الاقتصاد على استعادة نسق نمو مستدام.
تونس بين استقرار الأسعار وبطء النمو.. هل نجح التنسيق بين البنك المركزي والحكومة؟
في تناوله لمسألة التوازن بين مقاومة التضخم ودعم النمو، اعتبر سامي المنسي أن التنسيق بين السياسة النقدية التي يديرها البنك المركزي والسياسة المالية التي تضطلع بها الحكومة يمثل شرطاً أساسياً لنجاعة الخيارات الاقتصادية. فالبنك المركزي، مهما كانت الأدوات المتاحة له، لا يمكن أن يكون مسؤولاً عن معالجة جميع الاختلالات التي يعاني منها الاقتصاد، كما لا يمكن انتظار أن تؤدي قراراته النقدية وحدها إلى تحريك الاستثمار وتحسين الإنتاج ومعالجة البطالة والاختلالات الهيكلية.
وأوضح أن الهدف الأساسي للبنك المركزي يتمثل في المحافظة على استقرار الأسعار والسيطرة على التضخم، لكن ذلك لا يتعارض بالضرورة مع دعم الإنتاج والاستثمار، إذ يمكن للسياسات الاقتصادية أن تتحرك في الاتجاهين معاً إذا توفرت رؤية مشتركة وتنسيق فعلي بين المؤسسات المعنية. فمقاومة التضخم يمكن أن تتم، إلى جانب الأدوات النقدية، من خلال دفع الإنتاج وتحسين العرض وتجاوز العراقيل التي تحد من النشاط الاقتصادي، بما يسمح بتخفيف الضغوط على الأسعار دون تحميل الاستثمار أعباء إضافية.
غير أن المنسي يرى أن مستوى التنسيق بين السياستين النقدية والمالية في تونس لا يزال يشهد تعثراً، مستنداً في ذلك إلى المفارقة القائمة بين تراجع التضخم من جهة، وضعف النمو الاقتصادي من جهة أخرى. فقد أشار، وفق المعطيات التي تناولها الحوار، إلى أن نسبة النمو بلغت 1.9 بالمائة خلال الثلاثي الثالث من سنة 2026، مقابل معدل في حدود 2.2 بالمائة خلال الفترات الثلاثية الأولى من السنة، مقارنة بمعدل سنوي بلغ 2.5 بالمائة خلال السنة السابقة، وهو ما يعكس استمرار الصعوبات التي تواجه النشاط الاقتصادي.
واعتبر أن هذه المؤشرات تبرز محدودية معالجة الاختلالات الاقتصادية من زاوية نقدية بحتة، إذ إن جزءاً مهماً من الضغوط التضخمية يرتبط بعوامل لا تخضع مباشرة لقرارات البنك المركزي، بل تتصل بأداء القطاعات الإنتاجية وبكيفية تنظيم الأسواق ومسالك التوزيع، فضلاً عن تأثيرات الاقتصاد الخارجي. ولذلك، فإن تحقيق التوازن المطلوب يستوجب الانتقال من المعالجة الظرفية للمؤشرات النقدية إلى مقاربة أشمل تعالج الأسباب الحقيقية التي تغذي ارتفاع الأسعار وتحد من النمو.
التضخم ليس نقدياً فقط.. اضطرابات التوزيع وارتفاع كلفة الإنتاج والتوريد عوامل تغذي الغلاء
من أبرز النقاط التي ركّز عليها سامي المنسي ضرورة عدم اختزال التضخم في فائض السيولة أو ارتفاع الطلب، باعتبار أن مصادر هذه الظاهرة متعددة، وأن جزءاً منها يرتبط بما يُعرف بالتضخم الناجم عن العرض. ففي هذه الحالة، لا تكون المشكلة بالضرورة في ارتفاع الطلب الاستهلاكي، وإنما في الصعوبات التي تواجه توفير المنتجات وتسويقها، أو في ارتفاع كلفة إنتاجها وتوزيعها، بما يؤدي إلى زيادة الأسعار حتى في غياب ضغوط نقدية كبيرة.
وأشار المنسي إلى أن اضطرابات مسالك التوزيع وما قد يرافقها من تجاوزات واختلالات تمثل أحد العوامل التي يمكن أن تساهم في ارتفاع الأسعار، وهو ما يستدعي تدخلاً عملياً من الجهات الحكومية المعنية، من خلال تعزيز الرقابة على هذه المسالك وإصلاحها، والعمل على إدماج الأنشطة غير المنظمة في الدورة الاقتصادية الرسمية. فكلما كانت مسالك التوزيع أكثر شفافية ونجاعة، تراجعت إمكانية تضخم الكلفة بين مراحل الإنتاج والتسويق، وأصبحت الأسعار أكثر ارتباطاً بالواقع الاقتصادي وبالكلفة الحقيقية للمنتجات.
كما لفت إلى تأثير ارتفاع كلفة الإنتاج في تغذية التضخم، موضحاً أن زيادة الأعباء التي تتحملها المؤسسات تنعكس في نهاية المطاف على أسعار السلع والخدمات، وهو ما يجعل تحسين ظروف الإنتاج وتخفيف العراقيل التي تواجه المؤسسات جزءاً أساسياً من أي استراتيجية لمقاومة الغلاء. فالمعالجة النقدية قد تحد من بعض الضغوط، لكنها لا تستطيع بمفردها تخفيض كلفة الطاقة أو المواد الأولية أو النقل، ولا يمكنها أن تعالج الاختلالات التي تعترض حلقات الإنتاج والتوزيع.
ويضاف إلى ذلك التضخم المستورد، الذي يرتبط بتطور أسعار المنتجات والخدمات في الأسواق العالمية وبحركة سعر الصرف. فحين تتراجع قيمة الدينار التونسي مقابل العملات الأجنبية، تصبح كلفة توريد المواد والمنتجات المسعّرة بالعملات الأجنبية أعلى عند احتسابها بالدينار، وهو ما ينعكس على كلفة المؤسسات الموردة وعلى الأسعار في السوق المحلية. وبذلك، تتعدد مصادر التضخم وتتداخل فيما بينها، لتصبح مقاومته مسؤولية مشتركة تتطلب تدخل البنك المركزي والحكومة، كلٌّ من موقعه ووفق الأدوات المتاحة له.
تمويل الدولة يزاحم القطاع الخاص.. هل تتحول حاجيات الخزينة إلى عائق أمام الاستثمار؟
من الملفات التي أثارها الحوار أيضاً مسألة تمويل حاجيات الدولة وانعكاس ذلك على قدرة القطاع الخاص على النفاذ إلى التمويلات البنكية. وفي هذا السياق، أشار سامي المنسي إلى أن لجوء الحكومة إلى الاقتراض لتغطية احتياجاتها المالية يمكن أن يخلق ما يُعرف بأثر المزاحمة، أي أن تتجه البنوك إلى تمويل الدولة على حساب المؤسسات الخاصة التي تحتاج بدورها إلى موارد مالية لتمويل مشاريعها وأنشطتها الإنتاجية.
وأوضح أن البنوك قد تجد في تمويل الدولة خياراً أكثر أماناً وضماناً وربحية، خاصة عندما يتعلق الأمر بالسندات وأدوات الاقتراض الحكومية، وهو ما قد يدفعها إلى تفضيل هذا النوع من التمويل على إقراض المؤسسات الاقتصادية. وإذا ما استحوذت حاجيات الدولة على حصة مهمة من الموارد المتاحة داخل القطاع المصرفي، فإن ذلك يمكن أن يحد من التمويلات الموجهة إلى القطاع الخاص، ويؤثر بالتالي في قدرته على الاستثمار والتوسع والإنتاج.
وتكتسب هذه المسألة أهمية خاصة في ظل حاجة الاقتصاد التونسي إلى إعادة تنشيط الاستثمار الخاص، باعتباره أحد المحركات الرئيسية لخلق الثروة وتوفير مواطن الشغل وتحسين القدرة الإنتاجية. فالمؤسسة التي تواجه صعوبات في الحصول على التمويل أو تجد نفسها أمام كلفة اقتراض مرتفعة قد تضطر إلى تأجيل مشاريعها أو التخلي عنها، وهو ما ينعكس سلباً على النمو الاقتصادي وعلى قدرة البلاد على تحسين تنافسيتها.
ومن هذا المنطلق، فإن معالجة إشكالية التمويل لا تقتصر على تخفيض نسبة الفائدة المديرية، بل تتطلب أيضاً التفكير في كيفية توزيع الموارد المالية المتاحة بين حاجيات الدولة ومتطلبات المؤسسات الخاصة، بما يضمن عدم تحول تمويل المالية العمومية إلى عامل يحد من المبادرة الاقتصادية ويعطل الاستثمار المنتج.
استعادة النمو وخلق الثروة.. تونس بحاجة إلى ما هو أبعد من القرارات النقدية
في ختام قراءته، شدّد سامي المنسي على أن الرهان الحقيقي لا يتمثل في تحقيق تراجع ظرفي لنسبة التضخم فحسب، وإنما في بناء توازن اقتصادي يسمح بحماية القدرة الشرائية للمواطن وفي الوقت نفسه بتحفيز الاستثمار والإنتاج واستعادة نسق النمو. فنجاح السياسة النقدية لا ينبغي أن يُقاس فقط بمدى قدرتها على الضغط على الأسعار، بل يجب أن يُقرأ أيضاً في إطار مساهمتها في توفير مناخ اقتصادي مستقر يسمح للمؤسسات بالعمل والتوسع وخلق القيمة المضافة.
وتبقى الأولوية، وفق هذه المقاربة، هي مقاومة التضخم دون إغفال الكلفة الاقتصادية والاجتماعية للخيارات المعتمدة. فلا يمكن أن تتحول حماية القدرة الشرائية إلى هدف منفصل عن ضرورة توفير فرص العمل وتحريك الاستثمار، مثلما لا يمكن أن يكون دعم النمو مبرراً للتساهل مع الضغوط التضخمية التي تستنزف مداخيل المواطنين، وخاصة الفئات محدودة الدخل.
إن التحدي الذي تواجهه تونس اليوم يتمثل في تجاوز المقاربة التي تفصل بين السياسة النقدية والسياسة المالية، والتوجه نحو تنسيق أكثر فاعلية بين البنك المركزي والحكومة، بما يسمح بمعالجة التضخم من مختلف مصادره، وتحسين مسالك التوزيع، وتخفيف كلفة الإنتاج، ومراجعة إشكاليات التمويل، وفتح المجال أمام القطاع الخاص للاضطلاع بدوره في الاستثمار وخلق الثروة.
فالمعركة الحقيقية ليست الاختيار بين استقرار الأسعار والنمو الاقتصادي، وإنما إيجاد السياسات التي تجعل الهدفين متكاملين لا متعارضين. وتلك هي المعادلة التي تحتاج تونس إلى كسبها: اقتصاد يحمي جيب المواطن من تآكل القدرة الشرائية، ويوفر للمؤسسات شروط الاستثمار والإنتاج، ويعيد في النهاية بناء الثقة في قدرة الاقتصاد الوطني على تحقيق نمو مستدام.
