التونسيون بالخارج أمام التزامات جبائية في تونس.. أنيس بن سعيد يكشف ما يجب معرفته قبل كراء العقارات أو بيعها أو توريثها

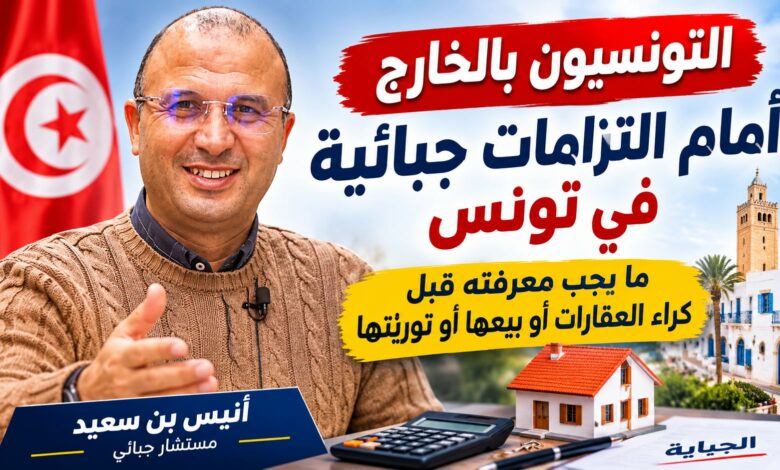
وفي هذا السياق، قدم المستشار الجبائي أنيس بن سعيد، خلال حوار خصص للثقافة الجبائية للتونسيين بالخارج، جملة من التوضيحات والنصائح العملية بشأن أهم الالتزامات التي تترتب عن امتلاك العقارات في تونس، مؤكدا أن الإقامة خارج البلاد لا تعفي المواطن من واجباته الجبائية تجاه الدولة التونسية، متى تعلق الأمر بمداخيل أو معاملات عقارية مصدرها تونس.
عقارات في تونس ومداخيل من الكراء.. لماذا لا تعفي الإقامة بالخارج من التصريح الجبائي؟
أوضح أنيس بن سعيد أن التونسي المقيم بالخارج، والذي يمتلك عقارات في تونس ويستغلها عن طريق الكراء، مطالب بالتصريح سنويا بالمداخيل المتأتية منها لدى المصالح الجبائية التونسية، باعتبارها مداخيل ذات منشأ تونسي، حتى وإن كان صاحب العقار يقيم بصفة دائمة في دولة أخرى.
وتكمن أهمية هذه المسألة في أن بعض المواطنين يعتقدون أن إقامتهم خارج تونس، أو وجود اتفاقيات لتفادي الازدواج الضريبي بين تونس وعدد من البلدان، من بينها فرنسا وإيطاليا وبعض دول الخليج، يعفيهم من دفع الأداءات المستوجبة على مداخيلهم العقارية في تونس. غير أن هذا الاعتقاد لا يستند إلى القاعدة الجبائية المنظمة لهذه المداخيل، إذ إن العقار يخضع، من حيث المبدأ، للالتزامات الجبائية في البلد الذي يوجد فيه، وبالتالي فإن المداخيل المتأتية من كراء عقار موجود في تونس يجب التصريح بها في تونس.
وبحسب التوضيحات التي قدمها المستشار الجبائي، يتمتع المعني بالأمر بطرح جزافي بنسبة 25 بالمائة من مداخيل الكراء، ليقع احتساب الأداءات على أساس 75 بالمائة من المداخيل المحققة، وفق الجدول الضريبي المعمول به. كما حدد أجل التصريح بهذه المداخيل في 25 فيفري من كل سنة، بالنسبة إلى المداخيل المتأتية خلال السنة السابقة. وبذلك، فإن مداخيل الكراء المحققة خلال سنة 2026 تستوجب التصريح قبل 25 فيفري 2027.
ولا يقتصر هذا الالتزام على كراء المنازل والشقق المعدة للسكن، بل يشمل كذلك المحلات التجارية والأراضي البيضاء التي يقع كراؤها لاستغلالها في مشاريع أو أنشطة مختلفة. فالعبرة ليست بطبيعة العقار أو النشاط الذي سيقام داخله، وإنما بوجود مداخيل متأتية من عملية كراء عقار موجود على التراب التونسي.
وأشار بن سعيد إلى أن عدم التصريح بهذه المداخيل قد يضع المواطن في وضعية إخلال بالواجبات الجبائية، خاصة عندما يكون المكتري مؤسسة أو شركة تتولى القيام بعملية الخصم من المورد والتصريح بالمبالغ المدفوعة لفائدة صاحب العقار. ففي هذه الحالة، يمكن أن تتوفر لدى الإدارة الجبائية المعطيات اللازمة لتحديد هوية المالك ومداخيل الكراء التي تحصل عليها، وهو ما قد يدفعها إلى مطالبته بتسوية وضعيته، مع تحميله خطايا التأخير المستوجبة.
وشدد المستشار الجبائي على أن التونسي المقيم بالخارج مطالب بدفع الأداءات في تونس على المداخيل العقارية المتأتية من عقارات موجودة بها، وليس في بلد إقامته مرة ثانية على أساس المصدر نفسه، مع ضرورة مراعاة الأحكام الجبائية المعمول بها في بلد الإقامة والاتفاقيات ذات الصلة.
بيع عقار في تونس قد يتحول إلى عبء جبائي.. ثلاثة أشهر فقط لتسوية الوضعية
من بين المسائل التي تستوجب اهتماما خاصا من التونسيين المقيمين بالخارج، التصريح بالضريبة على القيمة الزائدة العقارية عند التفويت في عقار. فالكثير من المواطنين يعتقدون أن إتمام إجراءات البيع وتسجيل العقد وقبض ثمن العقار يعني نهاية العملية، غير أن الواقع الجبائي يفرض إجراء آخر لا يقل أهمية، ويتمثل في التصريح بالربح العقاري لدى القباضة المالية المختصة.
وشرح أنيس بن سعيد أن القيمة الزائدة العقارية تتمثل في الفرق بين ثمن اقتناء العقار وثمن التفويت فيه، بعد اعتماد طريقة الاحتساب التي يحددها القانون، والتي تأخذ بعين الاعتبار الترفيع بنسبة 10 بالمائة عن كل سنة، وفق الشروط والضوابط المعمول بها. ويخضع الفارق المحتسب للأداء بنسبة 10 أو 15 بالمائة، بحسب الوضعية الجبائية للعملية.
ولا يقتصر هذا الالتزام على العقارات السكنية أو التجارية، بل يشمل كذلك الأراضي بمختلف أنواعها، بما في ذلك الأراضي الفلاحية، التي أصبحت بدورها معنية بالأداء على القيمة الزائدة العقارية منذ التنقيحات التي تضمنها قانون المالية لسنة 2023.
أما النقطة التي شدد عليها المستشار الجبائي فهي الأجل القانوني للتصريح، إذ يتعين على البائع القيام بالإجراء في أجل أقصاه ثلاثة أشهر من تاريخ التفويت في العقار. ويكون ذلك لدى القباضة المالية المختصة ترابيا، وفقا لمرجع النظر المرتبط بعنوان المعني بالأمر.
ويتطلب هذا الإجراء تقديم وثيقة التصريح بالضريبة على القيمة الزائدة العقارية، إلى جانب نسخة من عقد الشراء ونسخة من عقد البيع تتضمن مراجع التسجيل. وفي صورة وجود أشغال بناء أو تهيئة أو مصاريف إضافية ساهمت في قيمة العقار، فمن المهم الاحتفاظ بالفواتير والوثائق التي تثبت تلك النفقات، باعتبارها معطيات يمكن أن تكون ضرورية عند احتساب القيمة الزائدة، مع إمكانية اعتماد وسائل الإثبات التي تسمح بها الإدارة الجبائية عند غياب بعض الوثائق.
هل يمكن بيع المسكن دون دفع الضريبة؟ إعفاء بشروط لا يلغي واجب التصريح
وفي ما يتعلق بالإعفاءات، أوضح بن سعيد أن القانون يقر إعفاء يتعلق بعملية التفويت الأولى في مسكن معد للسكن، شريطة احترام جملة من الضوابط، من بينها ألا تتجاوز مساحة العقار ألف متر مربع وألا تتجاوز قيمة التفويت 500 ألف دينار.
ويهم هذا الإعفاء المسكن الأول الذي يقع التفويت فيه، ولا يشترط بالضرورة أن يكون العقار هو المسكن الرئيسي الذي يقيم فيه صاحبه، وفق التوضيحات المقدمة خلال الحوار. غير أن الاستفادة من الإعفاء لا تعني الاستغناء عن الإجراء الجبائي، إذ يبقى البائع مطالبا بإيداع التصريح بالقيمة الزائدة العقارية حتى عندما تكون العملية معفاة من دفع الأداء.
وهنا تكمن إحدى أكثر النقاط التي يقع الخلط بشأنها لدى المواطنين، إذ يعتقد البعض أن عدم استحقاق الضريبة يعني عدم وجود أي واجب تجاه الإدارة الجبائية، في حين أن التصريح يظل إجراء ضروريا لتسوية الوضعية وتوثيق العملية، حتى لا يجد المعني بالأمر نفسه لاحقا أمام مطالبات أو إجراءات إدارية بسبب غياب التصريح.
أما بيع الأراضي، بما فيها الأراضي الفلاحية، فلا يدخل ضمن الإعفاء الخاص بالتفويت الأول في المسكن المعد للسكن، وهو ما يستوجب الانتباه إليه قبل إتمام عملية البيع، خاصة بالنسبة إلى المواطنين الذين يمتلكون أراضي في تونس ويقيمون خارج البلاد.
لا تصرّح بالبيع اليوم.. وقد تفاجئك الإدارة الجبائية بعد سنوات بخطايا وعقلة بنكية
وحذر أنيس بن سعيد من أن تجاهل التصريح بالقيمة الزائدة العقارية لا يعني سقوط الالتزام بمرور الوقت أو انتهاء الملف بمجرد إتمام عملية البيع. فالإدارة الجبائية يمكنها، اعتمادا على المعطيات المتوفرة لديها، أن تتفطن إلى عملية التفويت وتطالب صاحب العقار بتسوية وضعيته، حتى بعد مرور سنوات على إبرام العقد.
وتزداد خطورة المسألة بالنسبة إلى التونسيين المقيمين بالخارج، الذين قد يبيعون عقارا ثم يغادرون تونس دون القيام بالتصريح المطلوب، أو الذين يغيرون محل إقامتهم دون تحيين عناوينهم لدى المصالح المعنية. ففي مثل هذه الحالات، قد توجه الإدارة الجبائية المراسلات والتنبيهات إلى العنوان القديم المسجل لديها، دون أن تصل فعليا إلى صاحبها، لتتواصل الإجراءات في غيابه ودون علمه بما يجري بشأن وضعيته.
وقد ينتهي الأمر بإصدار قرار توظيف إجباري، تتبعه إجراءات استخلاص، من بينها العقلة على الحساب البنكي، وهو ما قد يجعل المواطن لا يكتشف وجود الإشكال إلا عند تفاجئه بتجميد جزء من أمواله أو الاقتطاع منها.
وأشار المستشار الجبائي إلى أن هناك آلية يمكن اللجوء إليها في صورة وجود اعتراض على قرار التوظيف الإجباري أو اعتقاد بأن المبالغ التي احتسبتها الإدارة غير صحيحة، تتمثل في لجنة إعادة النظر في قرارات التوظيف الإجباري بوزارة المالية، حيث يمكن للمعني بالأمر تقديم ملفه وطلب مراجعة القرار إذا توفرت أسباب جدية لذلك.
ومن هنا، فإن التصريح في الآجال القانونية لا يمثل مجرد إجراء إداري روتيني، بل هو وسيلة أساسية لحماية المواطن من تراكم الأداءات والخطايا وتفادي الدخول في نزاعات جبائية قد تصبح معقدة، خاصة عندما يكون المعني بالأمر مقيما خارج تونس ولا يستطيع متابعة ملفه بصفة مباشرة.
نحو إدارة جبائية رقمية.. أنيس بن سعيد يقترح إعلام البائعين آليا بواجباتهم
ولم يكتف أنيس بن سعيد بتشخيص الإشكاليات التي يواجهها المواطنون المقيمون بالخارج، بل قدم مقترحات عملية من شأنها الحد من حالات عدم التصريح وتسهيل التعامل مع الإدارة الجبائية، خاصة في ما يتعلق بعمليات بيع العقارات.
واقترح في هذا الإطار الاستفادة من المعطيات المتوفرة عند تسجيل عقود البيع والشراء، باعتبار أن هوية البائع والمشتري وعناوينهما ومراجع العقار تكون مدرجة ضمن الوثائق والإجراءات الرسمية. ويمكن، وفق تصوره، تدعيم هذه المنظومة بإدراج رقم الهاتف أو البريد الإلكتروني للمعني بالأمر، حتى يتسنى للإدارة الجبائية إعلامه بصورة آلية وفورية بواجب التصريح والآجال القانونية المستوجبة.
ومن شأن اعتماد هذا التوجه أن يحد من الإشكاليات المرتبطة بالمراسلات الورقية التي قد لا تصل إلى أصحابها، خاصة أولئك الذين غيروا عناوينهم أو يقيمون خارج تونس منذ سنوات. كما سيسمح بتقليص الفجوة بين تاريخ إتمام عملية البيع وتاريخ علم المواطن بالتزاماته الجبائية، بما يساعده على تسوية وضعيته في الوقت المناسب، قبل أن ينفق المبلغ الذي تحصل عليه من عملية التفويت أو يوجهه إلى استثمارات والتزامات أخرى.
كما دعا إلى تسريع رقمنة الخدمات الجبائية وتوسيع نطاق التصريح والدفع عن بعد ليشمل المواطنين، وخاصة التونسيين المقيمين بالخارج، على غرار ما هو معمول به بالنسبة إلى الشركات وعدد من المهنيين. فليس من المنطقي، حسب هذا التوجه، أن يضطر مواطن يقيم في فرنسا أو إيطاليا أو كندا أو غيرها إلى التنقل شخصيا إلى تونس لمجرد إيداع تصريح جبائي أو تسديد مبلغ مستوجب، في وقت أصبحت فيه وسائل الدفع الإلكتروني والخدمات الرقمية قادرة على تجاوز هذه الصعوبات.
وتكتسي هذه المطالب أهمية خاصة بالنسبة إلى التصاريح السنوية لمداخيل الكراء، التي ترتبط بآجال محددة، إذ إن إتاحة إمكانية التصريح والتسوية عن بعد من شأنها أن تسهل احترام تلك الآجال وتقلص حالات التأخير، فضلا عن تعزيز العلاقة بين الإدارة الجبائية والمواطن المقيم بالخارج.
الإرث ليس مجرد انتقال للملكية.. التصريح بالتركة واجب جبائي في أجل سنة
وفي الجزء الأخير من الحوار، تطرق المستشار الجبائي إلى مسألة لا تقل أهمية عن الكراء والبيع، وهي التصريح بالتركة عند وفاة أحد أفراد العائلة وتركه عقارات أو ممتلكات لفائدة الورثة. وهي مسألة غالبا ما تتداخل فيها الاعتبارات العائلية والقانونية والجبائية، خصوصا في الفترات التي تلي الوفاة، عندما ينشغل أفراد العائلة بإتمام الإجراءات المتعلقة بالإرث وتقسيم الممتلكات.
وأوضح بن سعيد أن انتقال التركة إلى الورثة يتم قانونيا بمجرد الوفاة، غير أن هذا الانتقال لا يعفيهم من القيام بالإجراءات الجبائية المطلوبة، إذ يتعين عليهم تقديم تصريح بالتركة يتضمن هوية الورثة، وشهادة الوفاة، وقائمة العقارات والمنقولات التي تركها المتوفى، مع تسوية الأداءات المستوجبة بحسب طبيعة الممتلكات وصفة الورثة.
وبالنسبة إلى الورثة من الدرجة الأولى، ومن بينهم الأبناء والزوج أو الزوجة والأب والأم، أشار المستشار الجبائي إلى أن الأداء على التركة يبلغ 2.5 بالمائة، وفق التوضيحات المقدمة خلال الحوار. ويظل من الضروري القيام بالتصريح حتى في الحالات التي تتعلق بعقار قد يكون معفيا من دفع الأداء، لأن الإعفاء من الدفع لا يعني الإعفاء من التصريح.
وفي هذا السياق، أوضح أن المسكن الرئيسي الذي كان يقيم فيه المتوفى يمكن أن ينتفع بالإعفاء في حدود مساحة ألف متر مربع، شريطة تقديم شهادة من البلدية أو الولاية تثبت أن العقار كان بالفعل مسكنه الرئيسي. وبالتالي، فإن الورثة مطالبون بإدراج هذا العقار ضمن التصريح بالتركة، مع تقديم الوثائق التي تثبت أحقيتهم في الانتفاع بالإعفاء.
أما الأجل المحدد للقيام بالتصريح بالتركة فهو سنة من تاريخ الوفاة، وهو أجل يتعين على الورثة احترامه لتفادي تحمل أعباء إضافية. وفي صورة تجاوزه، يصبحون مطالبين بدفع الأداءات المستوجبة، إلى جانب خطايا التأخير التي تترتب عن عدم احترام الآجال القانونية.
لماذا يجب التصريح بالتركة قبل بيع العقار الموروث؟
ومن أبرز النقاط التي تستحق الانتباه في هذا الجانب، العلاقة المباشرة بين التصريح بالتركة والضريبة على القيمة الزائدة العقارية عند التفويت في العقار الموروث. فقد أوضح بن سعيد أن تحديد القيمة المعتمدة عند احتساب الضريبة على القيمة الزائدة عند بيع العقار يرتبط بثمن العقار المصرح به ضمن التركة.
وهذا يعني أن عدم القيام بالتصريح بالتركة لا يمثل فقط إخلالا بواجب جبائي مستقل، بل يمكن أن يخلق إشكالا إضافيا عند اتخاذ قرار بيع العقار لاحقا، باعتبار أن قيمة الاقتناء المعتمدة لأغراض احتساب القيمة الزائدة العقارية ترتبط بالمعطيات المضمنة في تصريح التركة.
ومن هنا، فإن تسوية الوضعية الجبائية للعقار الموروث منذ البداية تكتسي أهمية كبيرة، ليس فقط لتجنب خطايا التأخير، وإنما أيضا لضمان وضوح الوضعية القانونية والجبائية للممتلكات التي آلت إلى الورثة، وتسهيل التصرف فيها مستقبلا دون مفاجآت غير محسوبة.
وتبرز هذه المسألة بصفة خاصة لدى العائلات التونسية التي يقيم بعض أفرادها بالخارج، حيث قد تمر سنوات على وفاة أحد الأصول دون أن تتم متابعة الإجراءات الجبائية المتعلقة بالتركة، قبل أن يقرر الورثة بيع عقار أو تقسيم الممتلكات، ليكتشفوا حينها وجود التزامات لم تتم تسويتها في آجالها.
وفي المحصلة، تكشف هذه التوضيحات أن امتلاك عقار في تونس بالنسبة إلى المواطن المقيم بالخارج لا ينفصل عن منظومة من الواجبات الجبائية التي تتطلب المتابعة والالتزام بالمواعيد القانونية، سواء تعلق الأمر باستغلال العقار عن طريق الكراء، أو التفويت فيه، أو انتقال ملكيته عن طريق الإرث. وبين ضرورة التصريح بمداخيل الكراء قبل 25 فيفري، واحترام أجل الثلاثة أشهر عند بيع العقار، وإيداع تصريح التركة في أجل سنة من الوفاة، تبدو الثقافة الجبائية عاملا أساسيا لحماية حقوق المواطنين وممتلكاتهم، وتجنبهم أعباء مالية كان بالإمكان تفاديها بمجرد المعرفة المسبقة بالإجراءات واحترامها.