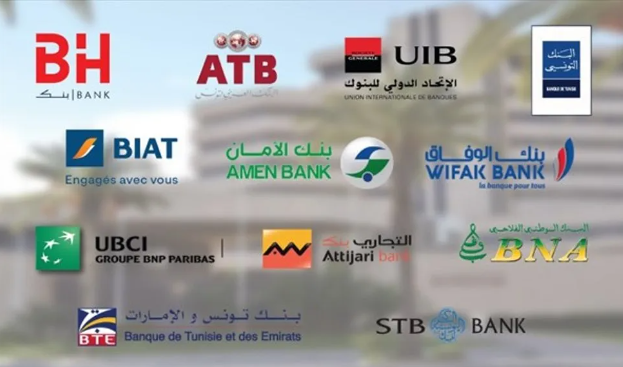
أظهرت النتائج المالية للبنوك التونسية المدرجة ببورصة تونس خلال النصف الأول من سنة 2026 صورة متفاوتة لأداء القطاع، بين بنوك نجحت في تعزيز أرباحها، وأخرى سجلت تراجعاً حاداً في نتائجها، فيما تحول البنك العربي لتونس من الربح إلى الخسارة، وفق دراسة أعدتها شركة «برايم بارتنرز هولدنغ» وشملت 10 بنوك مدرجة، بالاعتماد على بياناتها المالية إلى موفى جوان 2026.
7 بنوك ترفع أرباحها
كشفت الدراسة أن 7 بنوك من بين البنوك العشرة المشمولة نجحت في تحقيق نمو في نتائجها الصافية مقارنة بالنصف الأول من سنة 2025، في مؤشر على تفاوت قدرة المؤسسات البنكية على المحافظة على مستويات الربحية وتحسين أدائها المالي.
وتصدر بنك الأمان قائمة البنوك من حيث نمو النتيجة الصافية، بارتفاع بلغ 23.7 بالمائة لتصل الأرباح إلى 161.9 مليون دينار، يليه البنك الوطني الفلاحي الذي سجل نمواً بنسبة 13.8 بالمائة، لترتفع نتيجته الصافية إلى 156.3 مليون دينار.
كما ارتفعت النتيجة الصافية للبنك التونسي بنسبة 12.5 بالمائة إلى 95.6 مليون دينار، فيما سجل بنك تونس العربي الدولي نمواً بنسبة 10.3 بالمائة لتبلغ نتيجته الصافية 271.4 مليون دينار، وهي من أعلى النتائج المسجلة بين البنوك المشمولة بالدراسة.
وسجل التجاري بنك بدوره نمواً بنسبة 5.9 بالمائة، لترتفع نتيجته الصافية إلى 123.1 مليون دينار، مقابل نمو بنسبة 6.6 بالمائة لدى الاتحاد الدولي للبنوك، الذي بلغت نتيجته 52.3 مليون دينار، وارتفاع بنسبة 9.7 بالمائة لدى الاتحاد البنكي للتجارة والصناعة، لتصل أرباحه إلى نحو 30 مليون دينار.
الناتج البنكي الصافي يرتفع لدى 9 بنوك
وعلى مستوى النشاط البنكي، أظهرت الدراسة أن الناتج البنكي الصافي ارتفع لدى 9 بنوك من أصل 10 خلال النصف الأول من السنة، في وقت سجلت فيه الشركة التونسية للبنك تراجعاً بنسبة 10.5 بالمائة.
ويعكس هذا المؤشر تحسناً عاماً في مستوى النشاط لدى أغلب المؤسسات البنكية، إلا أن ارتفاع الناتج البنكي الصافي لم يتحول بالضرورة إلى نمو في الأرباح، وهو ما يبرز تأثير عوامل أخرى، وفي مقدمتها تكلفة المخاطر والمخصصات المرتبطة بالقروض.
بنك الإسكان.. تراجع حاد رغم نمو النشاط
ومن أبرز الحالات اللافتة في النتائج المسجلة خلال الفترة، بنك الإسكان، الذي تراجعت نتيجته الصافية بنسبة كبيرة بلغت 72 بالمائة، لتستقر عند 15.2 مليون دينار فقط.
ويأتي هذا التراجع رغم ارتفاع الناتج البنكي الصافي للبنك بنسبة 8.7 بالمائة، ليبلغ 345.7 مليون دينار، ما يؤكد أن تحسن النشاط التشغيلي لم يكن كافياً لتعويض الارتفاع الكبير في الأعباء المرتبطة بالمخاطر.
أما الشركة التونسية للبنك، فقد سجلت بدورها تراجعاً بنسبة 59.4 بالمائة في نتيجتها الصافية، لتبلغ 9.1 مليون دينار.
البنك العربي لتونس ينتقل من الربح إلى الخسارة
وتبدو وضعية البنك العربي لتونس الأكثر لفتاً للانتباه، بعد أن تحولت نتيجته الصافية من ربح بلغ 2.6 مليون دينار خلال النصف الأول من سنة 2025 إلى خسارة قدرها 27.6 مليون دينار خلال الفترة نفسها من سنة 2026.
ويبرز هذا التحول حجم الضغوط التي واجهها البنك خلال الفترة المدروسة، خصوصاً في ظل الارتفاع المسجل في مخصصات تغطية مخاطر القروض.
ارتفاع مخصصات المخاطر يضغط على النتائج
وتشير الدراسة إلى أن ارتفاع المبالغ المخصصة لتغطية مخاطر القروض كان من بين أبرز العوامل التي أثرت في النتائج الصافية لعدد من البنوك.
فقد ارتفعت هذه المخصصات لدى بنك الإسكان بنسبة 83.9 بالمائة، لتصل إلى 146.7 مليون دينار، مقابل 79.8 مليون دينار خلال النصف الأول من سنة 2025.
كما تضاعفت تقريباً المخصصات لدى البنك العربي لتونس، لترتفع من 32.7 مليون دينار إلى 68.6 مليون دينار خلال الفترة نفسها، وهو ما يتزامن مع انتقال البنك من تحقيق ربح محدود إلى تسجيل خسارة.
تفاوت كبير في العلاقة بين القروض والودائع
وأظهرت البيانات أيضاً اختلافاً واضحاً بين البنوك في نسبة القروض مقارنة بالودائع، وهي من المؤشرات التي تعكس جانباً من طريقة توظيف الموارد المتاحة للمؤسسات البنكية.
وسجل بنك تونس العربي الدولي نسبة بلغت 57.4 بالمائة، مقابل 57.5 بالمائة لدى التجاري بنك، في حين ارتفعت النسبة إلى 101.4 بالمائة لدى بنك الإسكان، و96.8 بالمائة لدى البنك التونسي، و94.5 بالمائة لدى البنك الوطني الفلاحي.
ويكشف هذا التفاوت اختلافاً في هياكل التمويل ومستويات توظيف الودائع في القروض بين مؤسسة وأخرى.
القروض المصنفة.. مؤشر آخر على اختلاف المخاطر
كما أظهرت الدراسة تفاوتاً مهماً في نسب القروض المصنفة بين البنوك المشمولة بالتحليل، حيث بلغت هذه النسبة 21.59 بالمائة لدى البنك الوطني الفلاحي، وهي الأعلى ضمن النسب الواردة في الدراسة.
في المقابل، بلغت نسبة القروض المصنفة 8.70 بالمائة لدى بنك الأمان، و6.49 بالمائة لدى البنك التونسي، و5.1 بالمائة لدى الاتحاد البنكي للتجارة والصناعة.
وتعكس هذه الأرقام اختلاف مستويات المخاطر الائتمانية بين المؤسسات البنكية، كما تساعد على تفسير جانب من الفوارق المسجلة في النتائج الصافية ومخصصات تغطية مخاطر القروض.
قطاع بنكي بأداء غير متجانس
وتبرز نتائج النصف الأول من 2026 أن أداء البنوك التونسية لم يكن موحداً، رغم ارتفاع الناتج البنكي الصافي لدى أغلب المؤسسات المشمولة بالدراسة. ففي الوقت الذي تمكنت فيه بعض البنوك من تحسين أرباحها، واجهت مؤسسات أخرى ضغوطاً مرتبطة أساساً بتكلفة المخاطر والمخصصات.
وتؤكد هذه النتائج أن قراءة أداء القطاع البنكي لا يمكن أن تقتصر على حجم الأرباح أو نمو الناتج البنكي الصافي، بل تتطلب أيضاً النظر في جودة القروض، ومستوى المخاطر، وهيكل الودائع والتمويل، وهي عوامل تفسر جانباً مهماً من التفاوت المسجل بين البنوك خلال النصف الأول من السنة.